Domain ptfx.de kaufen?
Wir ziehen mit dem Projekt
ptfx.de um.
Sind Sie am Kauf der Domain
ptfx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ptfx.de kaufen?
Wer gründet eine OHG?
Eine Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern gegründet, die gemeinsam ein Handelsgewerbe betreiben wollen. Die Gesellschafter müssen voll geschäftsfähig sein und können natürliche Personen oder juristische Personen wie GmbHs sein. Die Gründung einer OHG erfordert einen schriftlichen Gesellschaftsvertrag, in dem die Rechte und Pflichten der Gesellschafter festgelegt sind. Zudem muss die OHG ins Handelsregister eingetragen werden, um ihre Rechtsfähigkeit zu erlangen. Wer eine OHG gründet, sollte sich über die Haftungsregelungen im Klaren sein, da die Gesellschafter grundsätzlich unbeschränkt mit ihrem gesamten Vermögen haften. **
Wer leitet die OHG?
Die Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern geleitet, die als persönlich haftende Gesellschafter fungieren. Diese Gesellschafter haben die volle Geschäftsführungsbefugnis und vertreten die OHG nach außen. Es gibt keine besondere Position wie einen Geschäftsführer oder Vorstandsvorsitzenden, da die Gesellschafter gemeinsam die Leitung der OHG übernehmen. Entscheidungen werden in der Regel gemeinsam getroffen, und die Gesellschafter müssen sich einig sein, um die Geschäfte der OHG zu führen. In größeren OHGs können die Gesellschafter auch Aufgaben und Verantwortlichkeiten untereinander aufteilen. **

Ähnliche Suchbegriffe für OHG
Top-Angebote
Produkte zum Begriff OHG:
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie haftet eine OHG?
Eine Offene Handelsgesellschaft (OHG) haftet grundsätzlich unbeschränkt mit dem gesamten Gesellschaftsvermögen. Das bedeutet, dass die Gesellschafter mit ihrem Privatvermögen für die Verbindlichkeiten der OHG haften. Es besteht jedoch die Möglichkeit, die Haftung durch eine beschränkte Haftung einzelner Gesellschafter oder durch den Abschluss einer Haftungsbeschränkungsvereinbarung zu begrenzen. **
-
Ist eine OHG ein Kaufmann?
Ist eine OHG ein Kaufmann? Eine Offene Handelsgesellschaft (OHG) ist grundsätzlich eine Personengesellschaft, bei der mindestens zwei natürliche oder juristische Personen gemeinsam ein Handelsgewerbe betreiben. Gemäß § 1 Abs. 1 HGB gelten alle Personengesellschaften als Kaufleute, so auch die OHG. Somit ist eine OHG rechtlich gesehen ein Kaufmann. Sie unterliegt den handelsrechtlichen Vorschriften und hat somit die gleichen Pflichten und Rechte wie ein Einzelkaufmann oder eine Kapitalgesellschaft. Die OHG ist daher im Handelsregister einzutragen und muss eine ordnungsgemäße Buchführung führen. **
-
Hat eine OHG einen Geschäftsführer?
Eine Offene Handelsgesellschaft (OHG) hat keinen Geschäftsführer im klassischen Sinne, wie es bei einer GmbH der Fall ist. Stattdessen sind alle Gesellschafter einer OHG persönlich und unbeschränkt für die Geschäftsführung verantwortlich. Das bedeutet, dass alle Gesellschafter gemeinsam die Geschäfte führen und Entscheidungen treffen. Es gibt also keine einzelne Person, die als Geschäftsführer fungiert. Jeder Gesellschafter hat das Recht, die Geschäfte der OHG zu führen und nach außen zu vertreten. **
-
Können kleingewerbetreibende eine OHG gründen?
Kleingewerbetreibende können grundsätzlich eine OHG gründen, da für die Gründung einer OHG keine Mindestkapitalanforderungen gelten. Allerdings sollten sie sich bewusst sein, dass sie als Gesellschafter einer OHG mit ihrem gesamten Vermögen haften. Zudem müssen sie die gesetzlichen Anforderungen an eine OHG erfüllen, wie z.B. die Eintragung ins Handelsregister. Es empfiehlt sich daher, vor der Gründung einer OHG rechtlichen Rat einzuholen, um die Risiken und Pflichten zu verstehen. **

Ist eine OHG ein Formkaufmann?
Ist eine OHG ein Formkaufmann? Eine OHG (Offene Handelsgesellschaft) ist grundsätzlich kein Formkaufmann nach §1 Abs. 2 HGB, da sie nicht als juristische Person, sondern als Personengesellschaft gilt. Formkaufleute sind in §6 HGB definiert und umfassen beispielsweise die GmbH und die AG. Eine OHG kann jedoch durch freiwillige Eintragung ins Handelsregister als Kaufmann auftreten und somit die gleichen Rechte und Pflichten wie ein Formkaufmann haben. Letztendlich hängt es also von der Eintragung ins Handelsregister ab, ob eine OHG als Formkaufmann gilt oder nicht. **
Wie wird eine OHG vertreten?
Eine OHG wird durch ihre persönlich haftenden Gesellschafter vertreten. Das bedeutet, dass alle Gesellschafter gemeinsam die Geschäfte der OHG führen und nach außen hin vertreten. Jeder Gesellschafter hat somit die Befugnis, im Namen der OHG Verträge abzuschließen und Entscheidungen zu treffen. Die Vertretungsmacht der Gesellschafter kann jedoch durch den Gesellschaftsvertrag eingeschränkt werden. Es ist wichtig, dass alle Gesellschafter über die Handlungen ihrer Mitgesellschafter informiert sind, da sie für deren Handlungen haften. **
Top-Angebote
Produkte zum Begriff OHG:
-
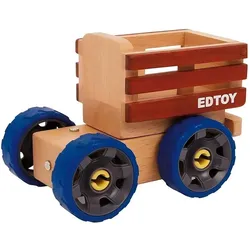
Legler OHG MultilastwagenDer Tag ist lang gewesen für Farmer Bill. Nachdem er die Kühe zur Weide gebracht hat, muss er eine Ladung Gras zum Stall bringen. Zum Glück ist sein Vieh-Laster in Sekundenschnelle umgebaut. Drehbare Magnetverschlüsse und zweiseitig nutzbare Bauteile lassen der Fantasie freien Lauf.31,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legler OHG Sandkasten mit SonnensegelAus bunt lasiertem Holz ist dieser tolle Sandkasten (H: 20,5 cm) das Highlight im Garten! Das Sonnensegel wird an zwei Stangen gehalten und mit Bändern fixiert. So können Kinder den ganzen Tag backen, buddeln, bauen und sich im Matsch vergnügen.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer gründet eine OHG?
Eine Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern gegründet, die gemeinsam ein Handelsgewerbe betreiben wollen. Die Gesellschafter müssen voll geschäftsfähig sein und können natürliche Personen oder juristische Personen wie GmbHs sein. Die Gründung einer OHG erfordert einen schriftlichen Gesellschaftsvertrag, in dem die Rechte und Pflichten der Gesellschafter festgelegt sind. Zudem muss die OHG ins Handelsregister eingetragen werden, um ihre Rechtsfähigkeit zu erlangen. Wer eine OHG gründet, sollte sich über die Haftungsregelungen im Klaren sein, da die Gesellschafter grundsätzlich unbeschränkt mit ihrem gesamten Vermögen haften. **
-
Wer leitet die OHG?
Die Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern geleitet, die als persönlich haftende Gesellschafter fungieren. Diese Gesellschafter haben die volle Geschäftsführungsbefugnis und vertreten die OHG nach außen. Es gibt keine besondere Position wie einen Geschäftsführer oder Vorstandsvorsitzenden, da die Gesellschafter gemeinsam die Leitung der OHG übernehmen. Entscheidungen werden in der Regel gemeinsam getroffen, und die Gesellschafter müssen sich einig sein, um die Geschäfte der OHG zu führen. In größeren OHGs können die Gesellschafter auch Aufgaben und Verantwortlichkeiten untereinander aufteilen. **
-
Wie haftet eine OHG?
Eine Offene Handelsgesellschaft (OHG) haftet grundsätzlich unbeschränkt mit dem gesamten Gesellschaftsvermögen. Das bedeutet, dass die Gesellschafter mit ihrem Privatvermögen für die Verbindlichkeiten der OHG haften. Es besteht jedoch die Möglichkeit, die Haftung durch eine beschränkte Haftung einzelner Gesellschafter oder durch den Abschluss einer Haftungsbeschränkungsvereinbarung zu begrenzen. **
-
Ist eine OHG ein Kaufmann?
Ist eine OHG ein Kaufmann? Eine Offene Handelsgesellschaft (OHG) ist grundsätzlich eine Personengesellschaft, bei der mindestens zwei natürliche oder juristische Personen gemeinsam ein Handelsgewerbe betreiben. Gemäß § 1 Abs. 1 HGB gelten alle Personengesellschaften als Kaufleute, so auch die OHG. Somit ist eine OHG rechtlich gesehen ein Kaufmann. Sie unterliegt den handelsrechtlichen Vorschriften und hat somit die gleichen Pflichten und Rechte wie ein Einzelkaufmann oder eine Kapitalgesellschaft. Die OHG ist daher im Handelsregister einzutragen und muss eine ordnungsgemäße Buchführung führen. **
Ähnliche Suchbegriffe für OHG
-
Hat eine OHG einen Geschäftsführer?
Eine Offene Handelsgesellschaft (OHG) hat keinen Geschäftsführer im klassischen Sinne, wie es bei einer GmbH der Fall ist. Stattdessen sind alle Gesellschafter einer OHG persönlich und unbeschränkt für die Geschäftsführung verantwortlich. Das bedeutet, dass alle Gesellschafter gemeinsam die Geschäfte führen und Entscheidungen treffen. Es gibt also keine einzelne Person, die als Geschäftsführer fungiert. Jeder Gesellschafter hat das Recht, die Geschäfte der OHG zu führen und nach außen zu vertreten. **
-
Können kleingewerbetreibende eine OHG gründen?
Kleingewerbetreibende können grundsätzlich eine OHG gründen, da für die Gründung einer OHG keine Mindestkapitalanforderungen gelten. Allerdings sollten sie sich bewusst sein, dass sie als Gesellschafter einer OHG mit ihrem gesamten Vermögen haften. Zudem müssen sie die gesetzlichen Anforderungen an eine OHG erfüllen, wie z.B. die Eintragung ins Handelsregister. Es empfiehlt sich daher, vor der Gründung einer OHG rechtlichen Rat einzuholen, um die Risiken und Pflichten zu verstehen. **
-
Ist eine OHG ein Formkaufmann?
Ist eine OHG ein Formkaufmann? Eine OHG (Offene Handelsgesellschaft) ist grundsätzlich kein Formkaufmann nach §1 Abs. 2 HGB, da sie nicht als juristische Person, sondern als Personengesellschaft gilt. Formkaufleute sind in §6 HGB definiert und umfassen beispielsweise die GmbH und die AG. Eine OHG kann jedoch durch freiwillige Eintragung ins Handelsregister als Kaufmann auftreten und somit die gleichen Rechte und Pflichten wie ein Formkaufmann haben. Letztendlich hängt es also von der Eintragung ins Handelsregister ab, ob eine OHG als Formkaufmann gilt oder nicht. **
-
Wie wird eine OHG vertreten?
Eine OHG wird durch ihre persönlich haftenden Gesellschafter vertreten. Das bedeutet, dass alle Gesellschafter gemeinsam die Geschäfte der OHG führen und nach außen hin vertreten. Jeder Gesellschafter hat somit die Befugnis, im Namen der OHG Verträge abzuschließen und Entscheidungen zu treffen. Die Vertretungsmacht der Gesellschafter kann jedoch durch den Gesellschaftsvertrag eingeschränkt werden. Es ist wichtig, dass alle Gesellschafter über die Handlungen ihrer Mitgesellschafter informiert sind, da sie für deren Handlungen haften. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.